Antrepodaki ithal malı serbest dolaşıma sokmadan başka bir firmaya satabilirsiniz. Devir faturası, 5 iş günü kuralı, sorumluluğun geçişi ve sık yapılan hataları anlattık.
Antrepoda eşya devri nedir?
Antrepo rejimindeki eşya, beyannameyi veren kişi adına kayıtlıdır. 4458 sayılı Gümrük Kanunu md. 93, kullanıcıyı "eşyanın antrepo rejimi beyanında bulunan kişi veya bu kişinin hak ve yükümlülüklerinin devredildiği kişi" olarak tanımlar. Yani hak ve yükümlülüklerin başka birine geçebileceği kanunun kendisinde öngörülmüştür.
Usulü ise Gümrük Yönetmeliği md. 333 düzenler: gümrük antrepolarında depolanan eşya satış suretiyle başkasına devredilebilir. Mal fiziken aynı rafta kalır, değişen şey mülkiyet ve gümrük karşısındaki sorumluluktur.
Pratikte devir şu durumlarda işe yarar:
5 iş günü kuralı: devirden sonra ne yapılmalı?
Yönetmelik md. 333/3-a, devredilen her eşya için beş iş günü içinde devralanın şu iki yoldan birini seçmesini ister:
Bu süre geçirilirse devralana, aşılan her gün için Gümrük Kanunu md. 241/1 uyarınca usulsüzlük cezası uygulanır. Ceza tutarı her yıl güncellendiği için burada rakam vermiyoruz.
Sürenin ne zaman başladığı da önemlidir. Bakanlığın 2017 tarihli talimatına göre beş iş günü, satış faturasının düzenlendiği tarihten itibaren hesaplanır. Bu yüzden faturayı, devralan tarafın beyanname hazırlığı bitmeden kesmek gereksiz risk yaratır.
Uygulamada devralan adına verilen yeni antrepo beyannamesi 7171 rejim kodu ile tescil edilir. Kod ve beyan detaylarını gümrük müşavirinizle teyit edin.
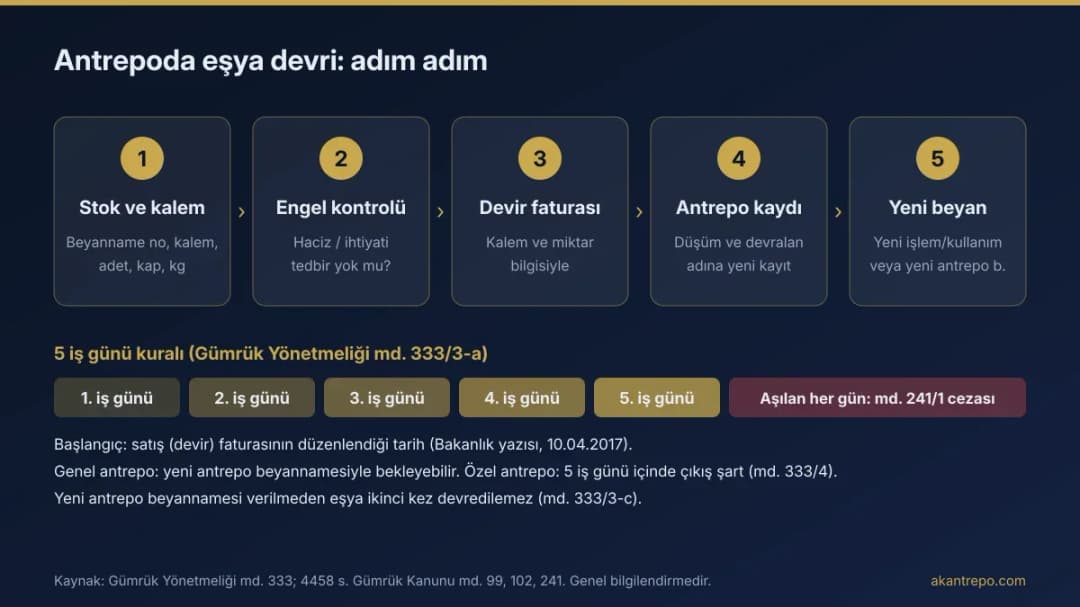
Adım adım antrepoda devir süreci
1. Stok ve beyanname bilgisini netleştirin
Devredilecek malın hangi antrepo beyannamesine, hangi kaleme ait olduğunu ve o kalemden kaç adet, kaç kap ve kaç kilo devredileceğini belirleyin. Antrepo işleticisi kayıtları Kanun md. 99 gereği tutar; devir de bu kayıtta işlenir. Yanlış kalem seçimi, stok kaydını bozan en yaygın hatadır.
2. Hukuki engel olmadığını kontrol edin
Yönetmelik md. 333/2'ye göre mal üzerinde haciz veya ihtiyati tedbir gibi devri önleyen bir engel varsa, bu durum çözülmeden işlem yapılmaz. Alıcı tarafsanız bunu satıcıdan yazılı olarak teyit etmeniz faydalıdır.
3. Devir faturasını doğru düzenleyin
Satıcı, devralana devir faturası keser. Sektör rehberlerinde faturada veya ekli bilgi notunda şu bilgilerin yer alması önerilir:
Faturayı firmanın veya gümrük müşavirinin kurumsal kanalıyla antrepo işleticisine iletin.
4. Antrepo kaydı güncellenir, gerekirse ayrıştırma yapılır
İşletici, devreden kaydından düşüm yapıp devralan adına yeni yük kaydı açar. Kısmi devirde malın fiziken ayrılması, etiketlenmesi veya başka bir adrese taşınması gerekebilir. Bu tür işlemler elleçleme niteliğindedir ve Kanun md. 102 çerçevesinde gümrük idaresinin izniyle yapılır. Ayrıntı için antrepoda elleçleme yazısına bakın.
5. Devralan beyanını verir ve belgeleri ibraz eder
Yönetmelik md. 333/3-b'ye göre devir belgeleri, devralanın yeni beyannamesi sırasında gümrük idaresine sunulur. Beyan türleri ve ekleri gümrük beyanı ile antrepo ilişkisi yazısında anlatılıyor.
Sorumluluk kime geçer?
Devirle birlikte gümrük vergileri ve para cezaları dahil eşyaya ilişkin hukuki sorumluluklar devralana geçer (md. 333/3-b). Bu, alıcı açısından iki şey demektir:
Ayrıca md. 333/3-c'ye göre devralınan eşya, yeni bir antrepo beyannamesi verilmeden ikinci kez devredilemez. Aksi halde her bir devralana ayrı ayrı usulsüzlük cezası uygulanır. Zincirleme satış planlıyorsanız her halkada yeni beyanname gerekir.
Özel antrepoda ve geçici depolamada durum farklıdır
Antrepo tipleri Gümrük Yönetmeliği md. 328–329'da düzenlenir: genel antrepolar A, B ve F, özel antrepolar C, D ve E tipidir. Ayrıntı antrepo tipleri yazısında yer alıyor.
Özel antrepoda devir daha sıkıdır. Yönetmelik md. 333/4'e göre özel antrepodaki eşyanın devri, eşyanın devirden sonra beş iş günü içinde gümrükçe onaylanmış bir işlemle antrepodan çıkarılması şartıyla kabul edilir. Çıkarılmazsa hem işleticiye hem devralana ayrı ayrı ceza uygulanır. Yani özel antrepoda "devret ve beklet" seçeneği yoktur; malı devraldıktan sonra bekletmek isteyen alıcı için genel antrepo daha uygundur.
Henüz antrepo rejimine alınmamış, geçici depolama yerindeki eşyanın devri için Yönetmelik md. 96 ayrı bir çerçeve çizer. İki statünün farkı geçici depolama ile antrepo farkı yazısında anlatılıyor.
Vergi ve kıymet açısından bilinmesi gerekenler
KDV: 3065 sayılı KDV Kanunu md. 16/1-c, gümrük antrepo rejimi hükümlerinin uygulandığı malları KDV'den istisna eder. Antrepoda, mal serbest dolaşıma girmeden yapılan satış bu kapsamda değerlendirilir. İthalat KDV'si ise devralan malı serbest dolaşıma soktuğunda doğar. Faturalama şeklini mali müşavirinizle netleştirin.
Gümrük kıymeti: Bakanlığın 2023 tarihli talimatına göre, mal Türkiye'ye gelirken henüz bir satış yoksa ve satış antrepodayken gerçekleşmişse, gümrük kıymetinde antrepodaki bu satışın bedeli dikkate alınır. Devir bedelinin gerçeği yansıtması bu yüzden önemlidir.
Solvent ve baz yağ: Bu ürünlerin, devralan tarafından serbest dolaşıma sokulacaksa satış yoluyla devrine kural olarak izin verilmez (md. 333/1). Md. 333/5'te sayılan koşulları taşıyan devralanlar için istisna vardır.
Sık sorulan sorular
Antrepodaki malı vergisini ödemeden satabilir miyim?
Evet. Gümrük Yönetmeliği md. 333, antrepodaki eşyanın satış yoluyla devrine izin verir. Vergiler, malı serbest dolaşıma sokan devralan tarafından ödenir.
Devirden sonra mal antrepoda kalabilir mi?
Genel antrepoda kalabilir; ancak devralanın beş iş günü içinde kendi adına yeni antrepo beyannamesi vermesi gerekir. Özel antrepoda ise mal beş iş günü içinde antrepodan çıkarılmalıdır.
5 iş günü ne zaman başlar?
Bakanlık talimatına göre başlangıç, satış faturasının düzenlendiği tarihtir.
Malın bir kısmını devredebilir miyim?
Evet; devir kalem ve miktar bazında yapılabilir. Fiziki ayrıştırma gerekiyorsa gümrük idaresinden elleçleme izni alınır.
Devralan firma yurt dışındaysa ne olur?
Yurt dışındaki alıcıya devir ve sonrasında yeniden ihracat mümkündür; ancak beyan ve temsil şekli işlemden işleme değişir. Bu senaryoyu gümrük müşavirinizle önceden planlayın.
Sonuç
Antrepoda eşya devri, ithalatçının malı gümrüklemeden satmasını, alıcının da vergiyi kendi kullanım anına ertelemesini sağlar. Kuralı basittir ama süreye sıkı bağlıdır: doğru kalem bilgisiyle kesilmiş fatura, beş iş günü içinde yeni beyan ve güncellenmiş antrepo kaydı. Antrepo masraf kalemleri ve kalış süresi için antrepo rejimi rehberine bakabilirsiniz.
Trabzon'da antrepoda devir planlıyorsanız antrepo hizmetleri ve gümrük ve lojistik sayfalarından kapsamı inceleyin. Vergileri ödenmiş, serbest dolaşımdaki mal için gümrüklü statü gerekmez; bu ihtiyaç için Trabzon depo kiralama sayfasına bakın. Sorularınız için iletişim formunu kullanabilir, 0531 662 11 99 numarasını arayabilir veya WhatsApp üzerinden yazabilirsiniz. Adres: Gözalan, 61180 Ortahisar/Trabzon.
---
Kaynaklar