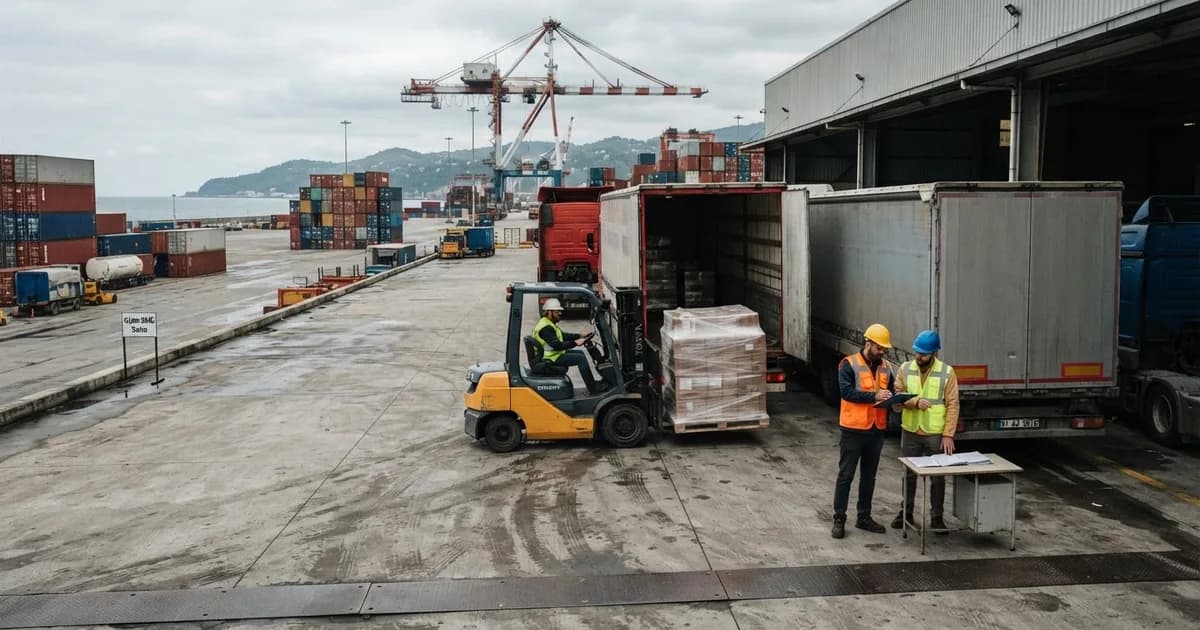
Mal Trabzon'daki antrepoda, alıcı başka şehirde mi? Antrepo rejimini sona erdirmeden naklin şartlarını, usullerini ve sorumluluk geçişini anlattık.
Bu yazı; Trabzon'da bekleyen yükünü satış noktasına, üretim tesisine veya alıcının deposuna yakın bir antrepoya taşımak isteyen ithalatçılar, müşteri yükünü başka bir gümrük idaresine sevk eden forwarder'lar ve birden fazla antrepoda stok tutan ticaret firmaları için hazırlandı. Genel bilgilendirmedir; somut dosyanızda usul seçimini ve evrak setini gümrük müşavirinizle netleştirin.
Kısa cevap
Nakil ile çıkış aynı şey değil
Antrepodaki eşya iki farklı şekilde depodan çıkar: rejimi sona erdiren kesin çıkış (serbest dolaşıma giriş, ihracat, yeniden ihracat gibi başka bir gümrükçe onaylanmış işlem veya kullanıma tabi tutulma) ve rejimi sona erdirmeyen hareket (antrepolar arası nakil, elleçleme için geçici çıkış) (GY md. 338/1, md. 338/4, md. 339/1).
Bu ayrım ticari olarak şunu değiştirir: kesin çıkışta eşyaya ait gümrük vergileri doğar ve tahsil edilir ya da teminata bağlanır; nakilde ise eşya aynı rejim içinde yer değiştirir. Bu yüzden "malı önce İstanbul'a taşıyalım, orada satılınca gümrükleyelim" planı, mevzuatın izin verdiği bir plandır — yeter ki nakil usule uygun yürütülsün ve ikinci antrepo bu tür bir hareketi kabul ediyor olsun.
Bir noktayı ayırmakta fayda var: elleçleme için geçici çıkış her seferinde gümrük idaresinden ayrı izin gerektirir (md. 338/4). Antrepolar arası nakil ise rejim içi bir taşımadır ve kendine ait usullere tabidir (md. 339).
Normal usul ve basitleştirilmiş usul: hangisi ne zaman?
| Normal usul | Basitleştirilmiş usul (kayıt yoluyla beyan) | |
|---|---|---|
| Dayanak | GY md. 339/1, md. 320/7 | GY md. 339/1-2, md. 166 |
| Temel mantık | Eşya yazılı bir gümrük beyanı ile gümrük gözetimi altında taşınır | Eşya, stok kayıtları üzerinden takip edilerek nakledilir |
| Ön koşul | İzinde nakle ilişkin hüküm bulunması (md. 320/1) | md. 339/2'deki koşullardan en az biri |
| Kimler için pratik | Nakil sıklığı düşük, kıymet/mahiyet takibi öne çıkan yükler | Aynı işletici/kullanıcı grubunda, kayıtları dijital yürüyen yükler |
| Riskler | Beyan hatası, süre ve teminat yönetimi | Yetki kapsamı dışında kullanım, kayıt uyumsuzluğu |
Basitleştirilmiş usulü "evrak işini tamamen kaldıran" bir kolaylık olarak görmek yanlış olur: gümrük idaresi, basitleştirilmiş usulden yararlanabilmek için ayrıca şu üç durumdan birinin bulunmasını arar (md. 339/2):
Kayıt yoluyla beyanın kendisi de her antrepoda otomatik olarak kullanılabilen bir usul değildir: yetkilendirilmiş yükümlü sertifikasına sahip kişilere gümrük idarelerince izin verilebilir ve bu usul B ve F tipi antrepolara alınmada uygulanmaz (md. 166). Antrepo tipinizin nakil planınıza uygun olup olmadığını genel ve özel antrepo farkı yazımızın ışığında kontrol etmekte fayda var.
İzin belgesi ve B tipi antrepo sınırı
İthal eşyasında naklin ilk şartı, izninizin buna elvermesidir: mevzuat, izinde eşyanın bulunduğu yerden farklı bir yere naklinin veya diğer bir izin hak sahibinin tesisine rejim kapatılmadan gönderilmesinin mümkün olup olmayacağının ve hangi şartlarda mümkün olabileceğinin belirtilmesini öngörür (md. 320/1). Bu nedenle nakil kararı, "kamyon bulundu, yarın yollayalım" düzeyinde bir operasyon kararı değildir; izin ve kayıt tarafı önceden kurulmalıdır.
İki sınır daha var:
Pratikte en sık tıkanma burada çıkar: nakli planlayan taraf usulü doğru seçse bile izin kapsamı ya da antrepo tipi buna uygun değildir. Nakil kararını vermeden önce antrepo işleticisi ve kullanıcısı sorumluluğu yazımızdaki sorumluluk paylaşımıyla birlikte izin kapsamını kontrol edin.
Sorumluluk hangi anda ikinci antrepoya geçer?
Naklin en kritik anı burasıdır. Gümrük Yönetmeliği'ne göre eşyanın ikinci antrepoya girmesi ve eşyaya ilişkin bilgilerin ikinci antrepo işleticisinin stok kayıtlarına geçmesi üzerine, nakledilen eşya konusunda ikinci antrepo işleticisinin sorumluluğu başlar (md. 339/3).
Bu cümlenin operasyonel karşılığı şudur:
Aynı maddede, niteliği gereği antrepolarda ve antrepolar arası taşımalarda fire veren eşyanın fire oranlarının ilgili kuruluşların görüşleri alınarak belirlendiği yazılıdır (md. 106/4). Eşyanın niteliğinden kaynaklanan kayıplar, gümrük gözetimi altında yapılan işlem sonucu ortaya çıkan noksanlıklar ve kusurdan ileri gelmediği kanıtlanan telef, kayıp ve çalınmalar için gümrük vergisi aranmaz (md. 106/2); bunların dışındaki noksanlıklar kabul edilmez ve vergi ile ceza tutarı işletici veya kullanıcıya tazmin ettirilir (md. 106/3). Nakilde hasar ve noksanlık yönetimi bu yüzden sigorta tarafıyla birlikte kurulmalıdır; kapsam için antrepodaki mal sigortalı mı yazımıza bakabilirsiniz.
Elleçleme görmüş eşya nakledilirken: INF 8 ve kıymet bilgisi
Nakledilen eşya elleçleme işlemine tabi tutulmuşsa ve INF 8 formunun kullanılacağı bir uygulama söz konusuysa, nakil sırasında kullanılan beyanname veya belgede eşyanın mahiyetinin, gümrük kıymetinin ve miktarının da gösterilmesi zorunludur (md. 339/4). Elleçleme görmemiş eşyada ise ortaya çıkabilecek gümrük yükümlülüğünün belirlenmesinde bu bilgilerin dikkate alınması gerekir (md. 339/4).
INF 8, gümrük antrepo rejiminde elleçleme işlemlerinden önce eşyaya ilişkin gümrük yükümlülüğünün tespitini sağlayacak bilgilerin bildirimi için düzenlenen bilgi formudur (md. 327/1-a). Yani etiketleme, paketleme veya tasnif gibi bir işlemden geçmiş yükün naklinde, "ürün aynı ürün" demek yetmez; işlemin kıymete etkisi belgede görünmelidir. Elleçlemenin kapsamı ve izni için antrepoda elleçleme işlemleri yazımız yol gösterir.
Kalış süresi sınırı varsa hangi tarihten hesaplanır?
Antrepo rejiminde eşyanın kalış süresi esas olarak sınırsızdır (GY md. 346/1; Kanun md. 101/1). Ancak eşyanın antrepoda kalabileceği süre konusunda bir tahdit konulmuşsa, süre eşyanın antrepoya alındığı tarihten; antrepolar arası nakil yoluyla başka bir antrepodan gelen eşyada ise ilk antrepoya giriş tarihinden itibaren hesaplanır (md. 346/4).
Bu kural, nakil planı yapanlar için iki sonuç doğurur:
Nakil günü taraflar ve evrak kontrol listesi
| Taraf | Nakildeki işi |
|---|---|
| Eşya sahibi / antrepo kullanıcısı | Nakil talebini yazılı verir, usul ve izin kapsamını teyit eder, taşıma-sigorta bilgisini paylaşır |
| Gümrük müşaviri / temsilci | Beyanı ve gümrük işlemlerini yürütür, izni ve belgeleri ibraz eder (Kanun md. 5/3, md. 225) |
| Çıkış antreposu işleticisi | Eşyayı stok kaydına işler, nakil belgesini düzenler, yüklemeyi gümrük gözetiminde yapar |
| Nakliyeci / sürücü | Taşımayı beyan kapsamında yürütür, yükleme ve teslimde sayıma katılır |
| Varış antreposu işleticisi | Eşyayı teslim alır, sayımı yapar, stok kaydına geçirir; sorumluluk bu anda başlar (md. 339/3) |
Yanınızda olması gereken çekirdek set: nakle ilişkin izin/beyan bilgisi, faturalar ve çeki listesi, taşıma belgesi, gümrük kıymeti ve miktar bilgisi (elleçleme görmüş eşyada zorunlu), varsa INF 8, teminat bilgisi, sigorta poliçesi, iki deponun stok kayıt numaraları, yükleme ve teslim tutanakları. Çekiş gününde istenen evrak mantığı için antrepodaki malımı kim çeker yazımızı da kullanabilirsiniz.
Sık sorulan sorular
Nakil sırasında gümrük vergisi doğar mı?
Hayır; nakil, antrepo rejimini sona erdirmeyen bir harekettir (GY md. 339/1). Eşya, ithalat vergilerine ve ticaret politikası önlemlerine tabi tutulmamış, serbest dolaşıma girmemiş eşya olarak gümrük gözetimi altında kalır (Kanun md. 93/1-a). Vergiler, eşyaya serbest dolaşıma giriş gibi bir işlem tayin edildiğinde gündeme gelir. Yüksek riskli eşyada nakil işlemlerinde transit rejiminin teminat hükümlerinin uygulanacağını da not edin (md. 320/9).
Malımı kendi kamyonumla başka antrepoya taşıyabilir miyim?
Taşıma aracını seçmek serbesttir; belirleyici olan eşyanın gümrük gözetimi altında ve nakle ilişkin beyan/belge kapsamında hareket etmesidir. Beyan dışı, belgesiz bir taşıma gümrük mevzuatına aykırılık oluşturur. Aracı ve yükleme saatini, çıkış ve varış antreposunun çalışma düzeni ile gümrük idaresinin öngördüğü işlem sırasına göre planlayın.
İki antrepo farklı şehirde ve farklı gümrük idaresine bağlıysa nakil zorlaşır mı?
Usul tercihini bu belirler. Basitleştirilmiş usul için iki idarenin de kayıt yoluyla beyan usulünü kullandırma yetkisi olması seçeneklerden biridir (md. 339/2-a). Bu yetki yoksa normal usul gündeme gelir ve işlem, yazılı beyan üzerinden yürütülür (md. 320/7).
Nakil sırasında mal hasar görür veya eksilirse ne olur?
Yükleme ve teslimde sayım yapın, tutanağa şerh yazın, fotoğraflayın ve sigortayı aynı gün bilgilendirin. Eşyanın niteliğinden kaynaklanan kayıplar ile kusurdan ileri gelmediği kanıtlanan telef, kayıp ve çalınmalarda vergi aranmaz (md. 106/2); bunun dışındaki noksanlıklar kabul edilmez ve tutar işletici veya kullanıcıya tazmin ettirilir (md. 106/3). Antrepolar arası taşımalarda fire oranları ilgili kuruluşların görüşü alınarak belirlenir (md. 106/4).
Nakil sonrası malı ikinci antrepoda ne kadar tutabilirim?
Eşyanın antrepo rejiminde kalış süresi esas olarak sınırsızdır (Kanun md. 101/1). Bir süre tahdidi konulmuşsa, süre ikinci depoya girişten değil, ilk antrepoya giriş tarihinden hesaplanır (md. 346/4). Kalan süreyi bilmeden nakil planı yapmayın.
Sonuç
Özetle: antrepolar arası nakil mümkündür, ama izinle, usulle ve kayıtla yürür. Rejim devam eder, vergiler doğmaz; sorumluluk ise ikinci antreponun stok kaydına girişle el değiştirir (md. 339/1-3). Nakli planlarken üç soruyu netleştirin: izniniz nakle elveriyor mu, kullanacağınız usul hangisi, eşyanın süre sayacı ne durumda?
Trabzon'da gümrüklü antrepoda bekleyen yükünüzü başka bir gümrük idaresindeki antrepoya taşımayı düşünüyorsanız, usul seçimini ve evrak setini birlikte kurarız.
Ak Antrepo — Trabzon gümrüklü antrepo ve lojistik. Yükünüzü limandan alıp gümrük gözetimi altında bekletelim; nakil ve çekiş planını izin, belge ve kayıt düzenine göre kuralım. Teklif için 0531 662 11 99 numarasını arayabilir veya WhatsApp'tan yazabilirsiniz. Malınızı başka bir antrepoya taşımayı düşünüyorsanız, hedef antrepo ve gümrük idaresi bilgisini paylaşın; usulü netleştirelim.