İhraç Ettiğim Mal Geri Döndü: Trabzon'da Antrepoda Bekletip Yeniden Satabilir miyim?
6 dk1027 kelime
Rusya, Gürcistan veya Orta Asya'ya ihraç ettiğiniz mal geri döndüyse Trabzon'da antrepoda bekletme, yeniden ihracat ve geri gelen eşya muafiyeti seçenekleri adım adım.
İhraç ettiğiniz mal alıcı reddettiği, ödeme gelmediği veya sınırda takıldığı için geri döndüyse, Trabzon'da gümrüklü antrepoda bekletip yeni bir alıcıya yeniden satabilirsiniz. Geri gelen mal Türkiye'ye girdiğinde gümrük gözetimindedir; antrepo rejimine alınırsa vergi ödenmeden bekler ve buradan başka bir ülkeye yeniden ihraç edilebilir ya da şartları tutuyorsa "geri gelen eşya" olarak vergisiz yurt içine alınabilir.
Bu yazı; Rusya, Gürcistan, Azerbaycan, İran ve Orta Asya'ya mal satan Doğu Karadenizli ihracatçılar, üreticiler ve dış ticaret firmaları için hazırlandı. Amaç, malı kapıda veya limanda masraf işletirken doğru kararı hızlıca vermenize yardım etmek.
Mal neden geri döner?
Doğu Karadeniz'den yapılan karayolu ve deniz ihracatında en sık görülen durumlar şunlardır:
• Alıcı malı kabul etmedi: Kalite, ambalaj, etiket veya miktar itirazı.
• Ödeme gelmedi: Alıcı malı çekmiyor, siz de malı teslim etmek istemiyorsunuz.
• Varış ülkesinde belge sorunu: Sertifika, etiket veya ithalat izni eksikliği yüzünden mal o ülkede gümrüklenemedi.
• Sipariş iptali veya pazar değişikliği: Alıcı sözleşmeden vazgeçti, ya da yaptırım ve kur değişiklikleri satışı anlamsız hale getirdi.
Her durumda soru aynıdır: Mal Türkiye'ye geri girerken nerede bekleyecek ve sonra ne olacak?
Geri dönen mal için üç yol
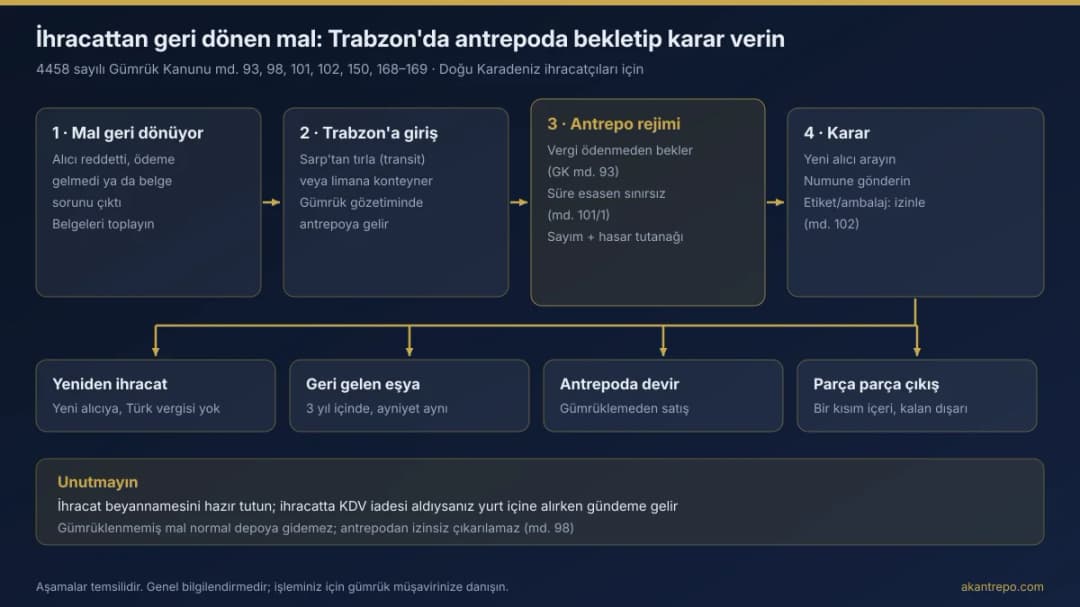
Yurt içine almak (geri gelen eşya): Serbest dolaşımdaki eşya ihraç edildikten sonra üç yıl içinde yeniden serbest dolaşıma girerse, beyan sahibinin talebiyle ithalat vergilerinden muaf tutulur (Gümrük Kanunu md. 168). Muafiyet için malın ihraç edildiği haliyle, yani ayniyeti değişmeden gelmesi gerekir (md. 169).
Başka bir alıcıya yeniden ihraç etmek: Mal Türkiye'de gümrüklenmeden, antrepodan doğrudan yeni alıcının ülkesine gönderilebilir (yeniden ihracat, md. 150–151).
Antrepoda bekletip karar vermek: Yeni alıcı bulunana veya belgeler netleşene kadar mal antrepo rejiminde bekler. Antrepo rejiminde eşya ithalat vergilerine tabi tutulmadan depolanır (md. 93) ve kalış süresi esas olarak sınırsızdır (md. 101/1).
Çoğu ihracatçı için en mantıklısı üçüncü yoldur: Önce malı güvenli ve gözetimli bir yere almak, sonra acele etmeden doğru çıkışı seçmek.
Adım adım: geri dönen malı Trabzon'da antrepoya almak
Belgeleri toplayın: İhracat beyannamesi, faturanız, çeki listesi, CMR veya konşimento ve alıcının iade/red yazışmaları. Geri gelen eşya muafiyetinde ihracat beyannamesi temel belgedir.
Gümrük müşavirinizle yolu belirleyin: Mal karayoluyla Sarp'tan dönüyorsa genellikle transit rejimiyle Trabzon'a getirilir. Konteynerle Trabzon Limanı'na geliyorsa limandan antrepoya transfer edilir. Ayrıntılar için Sarp'tan gelen yükü antrepoya alma ve konteyneri limandan antrepoya alma yazılarımıza bakın.
Antrepoya önceden haber verin: Malın cinsi, koli/palet sayısı, ağırlık, hasar olup olmadığı ve tahmini bekleme süresi.
Antrepo beyanı ve boşaltma: Müşaviriniz antrepo beyannamesini tescil ettirir. Mal boşaltılır, sayılır; eksik veya hasar varsa tutanağa geçirilir. Bkz. antrepoda hasarlı veya eksik eşya.
Bekleme süresinde satış: Mal antrepodayken yeni alıcıyla görüşebilir, numune gönderebilir, gerekirse gümrük izniyle etiket veya ambalaj işlemleri yaptırabilirsiniz (elleçleme, md. 102).
Çıkışı yapın: Yeni alıcı bulunduysa yeniden ihracat; mal Türkiye'de satılacaksa geri gelen eşya olarak serbest dolaşıma giriş.
Geri gelen eşya muafiyetinde dikkat edilecekler
• Üç yıl, serbest dolaşıma girişe kadar sayılır: Kanun, üç yıl içinde yeniden serbest dolaşıma girmeyi arar. Malı antrepoda uzun süre bekletip sonra yurt içine almayı düşünüyorsanız bu süreyi takip edin.
• Ayniyet bozulmamalı: Mal yurt dışında işlenmiş veya değiştirilmişse muafiyet sorun olur. Antrepoda yapılacak elleçlemenin de ayniyeti etkilemeyecek şekilde planlanması gerekir; bunu müşavirinizle önceden konuşun.
• İhracatta alınan haklar iade edilir: İhracat nedeniyle yararlanılan hak ve menfaatler varsa bunların iade edildiğini gösteren belge istenir (Gümrük Yönetmeliği md. 451). İhracatta KDV iadesi aldıysanız, ithalat KDV istisnası için iade edilen tutarın gümrüğe ödenmesi veya teminat gösterilmesi gerekir (KDV Kanunu md. 16/1-b).
• Hariçte işleme ve dış ticaret önlemleri: Hariçte işleme kapsamında ihraç edilen eşyaya (aynen dönme hali hariç) ve ihracı dış ticaret önlemine konu eşyaya bu muafiyet tanınmaz (md. 168/2).
Bu nedenle "malı yurt içine mi alayım, başka ülkeye mi satayım?" kararı yalnızca vergiyle değil, ihracatta aldığınız iadelerle de ilgilidir. Antrepo, bu hesabı yaparken size zaman kazandırır.
Antrepo mu, normal depo mu?
Geri dönen mal, yeniden serbest dolaşıma girene kadar gümrük gözetimindedir; normal ticari depoya gidemez ve antrepoya alındıysa gümrük izni olmadan çıkarılamaz (md. 98). Malı geri gelen eşya olarak gümrükledikten sonra ise artık yerli maldır; uzun süreli bekletme için Trabzon depo kiralama seçeneğine geçebilirsiniz. Farkların özeti için gümrüklü antrepo Trabzon rehberimize bakın.
Antrepo tipleri Gümrük Yönetmeliği md. 328–329'da tanımlanır: genel antrepolar A, B ve F; özel antrepolar C, D ve E tipidir. Genel antrepolar, eşyasını depolamak isteyen herkesin kullanımına açıktır.
Sık yapılan hatalar
• Malı aceleyle yurt içine almak: Yeni bir yabancı alıcı çıkma ihtimali varsa, önce antrepoda bekletmek seçenekleri açık tutar.
• İhracat beyannamesini bulamamak: Muafiyet ve ayniyet tespiti bu belgeye dayanır. Dosyayı mal yola çıkmadan hazırlayın.
• KDV iadesini hesaba katmamak: Geri gelen eşyada iade aldığınız KDV gündeme gelir. Mali müşavirinizle birlikte hesaplayın.
• Hasarı kayda geçirmemek: Geri dönen yükte hasar sık görülür. Boşaltmada tutanak tutulmazsa sonra taşıyıcıya veya alıcıya karşı ispat zorlaşır.
Sık sorulan sorular
Rusya'dan veya Gürcistan'dan geri dönen malımı Trabzon'da antrepoya alabilir miyim?
Evet. Mal Türkiye'ye girdiğinde gümrük gözetiminde Trabzon'daki antrepoya getirilip antrepo rejimine alınabilir. Ürün cinsine göre özel koşullar olabilir; müşavirinizle ve antrepoyla önceden paylaşın.
Antrepoda beklerken vergi öder miyim?
Hayır. Antrepo rejiminde eşya ithalat vergilerine tabi tutulmadan depolanır (md. 93). Vergi veya muafiyet konusu, mal serbest dolaşıma girerken gündeme gelir. Mantığı antrepoda vergi erteleme yazımızda anlattık.
Malı antrepodayken başka bir firmaya satabilir miyim?